Bahaya PayLater yang Perlu Kamu Waspadai
PayLater semakin mudah ditemukan saat berbelanja online. Barang bisa dibeli sekarang, sementara pembayarannya dilakukan kemudian atau dicicil selama beberapa bulan. Prosesnya yang praktis membuat PayLater terasa seperti metode pembayaran biasa.
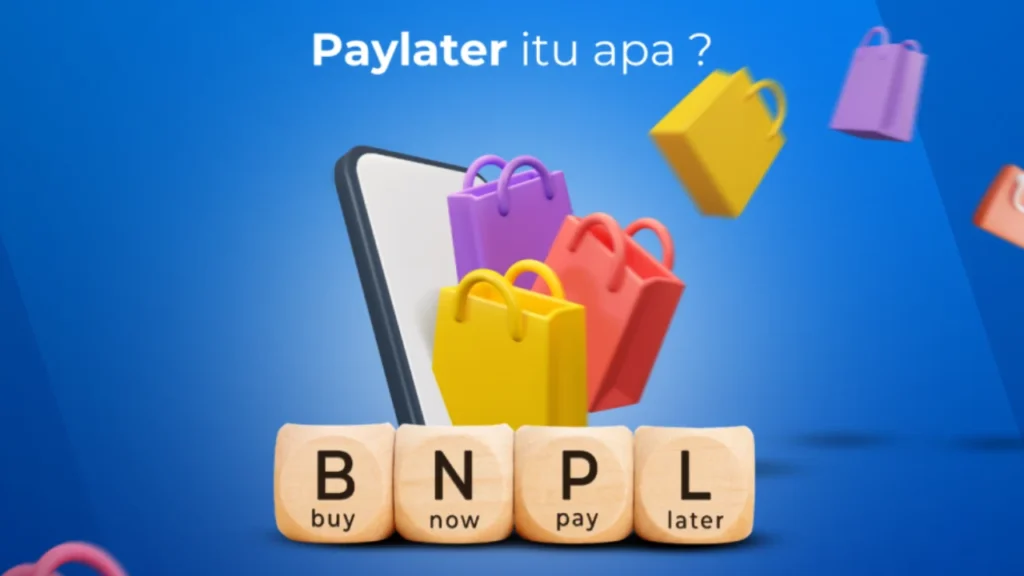
Padahal, PayLater pada dasarnya adalah fasilitas pembiayaan, bukan uang tambahan yang kita miliki. Otoritas Jasa Keuangan (OJK) mendefinisikan Buy Now Pay Later (BNPL) sebagai fasilitas pembiayaan yang diberikan lembaga jasa keuangan melalui sistem elektronik untuk membeli barang dan/atau jasa.
Masalah biasanya muncul ketika kemudahan tersebut membuat seseorang berbelanja tanpa mempertimbangkan kemampuan membayar. Cicilan yang awalnya terlihat kecil dapat bertumpuk ketika digunakan berulang kali.
Lalu, apa saja bahaya PayLater yang perlu diwaspadai?
Penggunaan PayLater di Indonesia Terus Bertumbuh
PayLater bukan lagi layanan pembiayaan yang kecil.
Data OJK menunjukkan bahwa per Juli 2026, baki debet kredit BNPL perbankan yang dilaporkan melalui Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,56 triliun, tumbuh 31,22 persen secara tahunan dengan sekitar 33,50 juta rekening.
Di luar perbankan, pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp13,62 triliun, tumbuh 54,65 persen secara tahunan.
Pertumbuhan tersebut menunjukkan bahwa PayLater sudah menjadi bagian dari aktivitas pembiayaan masyarakat. Namun, kemudahan akses tetap perlu dibarengi kemampuan mengelola utang.
Kenapa PayLater Terasa Lebih Ringan?
Salah satu daya tarik PayLater adalah cara harga ditampilkan.
Bayangkan sebuah smartphone seharga Rp6 juta. Membayar Rp6 juta sekaligus tentu terasa cukup besar. Tetapi ketika ditampilkan sebagai cicilan sekitar Rp500 ribu per bulan selama 12 bulan, angka tersebut terlihat jauh lebih ringan.
Padahal nilai barang yang dibeli tetap sama, bahkan total yang dibayarkan bisa lebih besar jika terdapat bunga atau biaya lain.
Cara berpikir seperti ini dapat membuat seseorang lebih fokus pada:
“Cuma Rp500 ribu per bulan.”
daripada mempertanyakan:
“Apakah saya memang membutuhkan barang seharga Rp6 juta?”
Ketika pola tersebut terjadi pada beberapa transaksi sekaligus, cicilan kecil dapat berubah menjadi beban bulanan yang cukup besar.
1. Cicilan Bisa Menumpuk Tanpa Disadari
Satu cicilan Rp200 ribu mungkin tidak terasa berat.
Masalahnya, PayLater sangat mudah digunakan kembali.
Misalnya dalam satu bulan seseorang memiliki cicilan:
- smartphone Rp500 ribu;
- pakaian Rp250 ribu;
- tiket perjalanan Rp400 ribu;
- kebutuhan lainnya Rp350 ribu.
Totalnya sudah menjadi Rp1,5 juta per bulan.
Jika penghasilan bulanan Rp5 juta, berarti sekitar 30 persen penghasilan sudah digunakan hanya untuk membayar cicilan tersebut.
Belum termasuk biaya tempat tinggal, makanan, transportasi, listrik, tabungan, dana darurat, dan kebutuhan lainnya.
Karena itu, risiko PayLater sering kali bukan berasal dari satu transaksi besar, melainkan akumulasi banyak transaksi kecil.
2. Mendorong Belanja Melebihi Kemampuan
PayLater memisahkan waktu antara mendapatkan barang dan membayar barang.
Kita bisa menikmati barang sekarang, sedangkan konsekuensi finansialnya baru terasa beberapa minggu atau bulan kemudian.
Inilah yang dapat membuat keputusan belanja menjadi lebih impulsif.
Barang yang sebenarnya bisa ditunda terasa lebih mudah dibeli karena uang tidak langsung keluar dari rekening pada saat transaksi.
Jika terus dilakukan, PayLater dapat membuat seseorang terbiasa menggunakan pendapatan masa depan untuk membiayai konsumsi hari ini.
3. Bunga, Biaya, dan Denda Bisa Membuat Harga Lebih Mahal
Harga yang tercantum saat membeli barang belum tentu sama dengan total uang yang akhirnya dikeluarkan.
Tergantung produk dan penyelenggaranya, pengguna perlu memperhatikan antara lain bunga atau margin, biaya administrasi, biaya layanan serta konsekuensi keterlambatan pembayaran.
Karena ketentuan setiap produk dapat berbeda, jangan hanya melihat nominal cicilan bulanan.
Sebelum menggunakan PayLater, periksa total kewajiban pembayaran hingga cicilan selesai serta informasi biaya yang diberikan penyelenggara.
OJK sendiri telah mengatur BNPL melalui POJK Nomor 32 Tahun 2025, termasuk mengenai keterbukaan informasi, pelindungan konsumen, penagihan dan pelaporan.
4. Cash Flow Bulanan Bisa Menjadi Sempit
Bahaya PayLater berikutnya adalah berkurangnya ruang dalam anggaran bulanan.
Misalnya seseorang memiliki penghasilan Rp6 juta dengan cicilan PayLater Rp2 juta.
Artinya sebelum membayar kebutuhan sehari-hari, sepertiga pendapatannya sudah mempunyai tujuan.
Masalah akan semakin terasa ketika muncul pengeluaran tak terduga seperti kendaraan rusak, kebutuhan keluarga atau biaya kesehatan.
Karena sebagian pendapatan bulan berikutnya sudah digunakan untuk membayar konsumsi sebelumnya, seseorang mempunyai ruang finansial yang lebih kecil untuk menghadapi keadaan darurat.
Itulah salah satu alasan dana darurat dan pengelolaan anggaran tetap penting sebelum mengambil cicilan konsumtif.
5. Bisa Terjebak Siklus Utang
Situasi yang perlu sangat diwaspadai adalah ketika utang baru digunakan untuk membayar utang lama.
Contohnya:
PayLater A jatuh tempo → uang tidak cukup → meminjam dari layanan lain → membayar PayLater A → bulan berikutnya muncul kewajiban baru.
Pada tahap tersebut, masalahnya bukan lagi sekadar memiliki cicilan.
Arus kas sudah mulai bergantung pada utang baru agar kewajiban sebelumnya dapat dibayar.
OJK sendiri menyebut pencegahan potensi jebakan utang (debt trap) sebagai salah satu alasan penguatan pengaturan BNPL.
6. Transaksi BNPL Dapat Tercatat dalam SLIK
Ini bagian yang sering tidak disadari pengguna.
OJK telah menyatakan bahwa perusahaan pembiayaan yang menyelenggarakan BNPL perlu mengingatkan konsumen mengenai penggunaan BNPL secara hati-hati, termasuk mengenai pencatatan transaksi debitur dalam Sistem Layanan Informasi Keuangan (SLIK).
Karena itu, jangan menganggap PayLater sebagai transaksi yang sama sekali terpisah dari riwayat pembiayaan.
Namun, perlu diluruskan juga: menggunakan PayLater tidak otomatis membuat riwayat kredit seseorang menjadi buruk.
Yang penting adalah bagaimana kewajiban pembiayaan tersebut dikelola, termasuk pembayaran sesuai perjanjian.
7. PayLater Bisa Mengganggu Tujuan Keuangan
Setiap cicilan merupakan bagian dari pendapatan masa depan yang sudah dialokasikan.
Semakin banyak cicilan, semakin sedikit uang yang tersedia untuk tujuan lain seperti membangun dana darurat, investasi, pendidikan, membeli rumah atau mempersiapkan kebutuhan jangka panjang.
Contohnya sederhana.
Jika seseorang membayar cicilan konsumtif Rp1 juta setiap bulan selama satu tahun, berarti terdapat Rp12 juta arus kas tahunan yang dialokasikan untuk cicilan tersebut.
Karena itu, pertanyaan sebelum menggunakan PayLater seharusnya bukan hanya:
“Apakah cicilannya sanggup saya bayar?”
Tetapi juga:
“Apa yang harus saya korbankan setiap bulan untuk membayar cicilan ini?”
Apakah PayLater Berbahaya?
Tidak selalu.
PayLater hanyalah salah satu bentuk fasilitas pembiayaan. Risiko sangat bergantung pada bagaimana fasilitas tersebut digunakan.
PayLater dapat menjadi masalah ketika digunakan untuk mempertahankan gaya hidup yang sebenarnya berada di atas kemampuan keuangan, membiayai banyak pembelian konsumtif sekaligus, atau ketika pengguna mulai kesulitan memenuhi kewajiban pada waktunya.
Sebaliknya, penggunaan yang terencana dan sesuai kemampuan bayar mempunyai tingkat risiko yang berbeda.
Hal terpenting adalah jangan menganggap limit PayLater sebagai bagian dari penghasilan.
Jika aplikasi memberikan limit Rp10 juta, bukan berarti kemampuan belanja bertambah Rp10 juta.
Limit adalah jumlah pembiayaan yang tersedia. Ketika digunakan, jumlah tersebut menjadi kewajiban yang harus dibayar kembali sesuai perjanjian.
Tanda Penggunaan PayLater Mulai Tidak Sehat
Ada beberapa tanda yang sebaiknya tidak diabaikan:
Tidak tahu total cicilan yang sedang berjalan. Ini menunjukkan kewajiban mulai sulit dipantau.
Menunggu gajian hanya untuk membayar cicilan. Sebagian besar pendapatan sudah terikat dengan kewajiban sebelumnya.
Menggunakan PayLater untuk kebutuhan rutin karena uang tunai habis. Jika terjadi terus-menerus, ada kemungkinan pengeluaran sudah lebih besar daripada kemampuan finansial.
Mengambil utang baru untuk membayar cicilan lama. Ini merupakan salah satu tanda paling serius bahwa struktur utang perlu segera diperbaiki.
Sering terlambat membayar. Selain menimbulkan konsekuensi sesuai perjanjian, keterlambatan menunjukkan cicilan mungkin sudah tidak sesuai dengan kemampuan arus kas.
Cara Menggunakan PayLater dengan Lebih Bijak
Sebelum melakukan transaksi, lihat kembali pendapatan, pengeluaran rutin, tabungan dan seluruh cicilan yang sudah berjalan.
Jangan hanya bertanya apakah cicilan baru terasa murah.
Hitung bagaimana total seluruh cicilan memengaruhi keuangan setiap bulan.
Pisahkan pula antara kebutuhan dan keinginan. Barang yang tidak mendesak sering kali lebih aman ditunda dan dibeli setelah uangnya tersedia.
Kemudian periksa bunga, biaya, tenor, tanggal jatuh tempo dan total pembayaran sebelum menyetujui transaksi.
Jika tetap menggunakan PayLater, pembayaran sebaiknya sudah masuk dalam anggaran sejak awal, bukan mengandalkan uang yang mungkin tersisa pada akhir bulan.
Kamu juga bisa menggunakan metode pengelolaan uang seperti 50/30/20 untuk memisahkan kebutuhan, keinginan serta tabungan dan tujuan finansial lainnya.
Bagaimana Jika Cicilan PayLater Sudah Menumpuk?
Langkah pertama adalah berhenti menambah cicilan baru.
Catat seluruh utang yang dimiliki beserta saldo, cicilan, biaya/bunga sesuai kontrak dan tanggal jatuh temponya.
Setelah mengetahui gambaran utang secara keseluruhan, prioritaskan pembayaran berdasarkan kondisi keuangan dan karakteristik masing-masing kewajiban.
Dua pendekatan yang sering digunakan untuk mengorganisasi pelunasan utang adalah Debt Snowball dan Debt Avalanche.
Debt Snowball memprioritaskan saldo utang yang lebih kecil terlebih dahulu, sedangkan Debt Avalanche umumnya memprioritaskan utang dengan biaya/bunga tertinggi.
Metode mana pun yang digunakan, tujuannya sama: membuat pembayaran utang menjadi terstruktur dan mencegah penambahan kewajiban baru.
Aturan PayLater Juga Semakin Diperketat
Indonesia kini memiliki regulasi khusus mengenai BNPL melalui POJK Nomor 32 Tahun 2025, yang berlaku sejak Desember 2025. Regulasi tersebut mencakup penyelenggaraan BNPL oleh bank umum dan perusahaan pembiayaan, termasuk pelindungan konsumen, keterbukaan informasi, penagihan dan pelaporan.
Pada Mei 2026, OJK juga menerbitkan PADK Nomor 2 Tahun 2026 sebagai aturan pelaksanaan untuk BNPL oleh perusahaan pembiayaan dan perusahaan pembiayaan syariah. Aturan ini antara lain mengatur prinsip kehati-hatian, analisis kelayakan, credit scoring, pengelolaan data, keterbukaan informasi dan penagihan.
Penguatan regulasi tersebut menunjukkan bahwa kemudahan pembiayaan digital tetap perlu dibarengi pengelolaan risiko dan perlindungan konsumen.
PayLater menawarkan kemudahan karena memungkinkan barang atau jasa digunakan sekarang dan dibayar kemudian. Namun kemudahan tersebut tetap merupakan pembiayaan yang menciptakan kewajiban di masa depan.
Bahaya PayLater mulai muncul ketika cicilan bertumpuk, pembelian melebihi kemampuan, biaya pembiayaan tidak diperhitungkan, atau utang baru mulai digunakan untuk menutup kewajiban lama.
Karena itu, jangan menilai kemampuan membeli berdasarkan besarnya limit PayLater.
Nilailah berdasarkan penghasilan, kebutuhan rutin, seluruh kewajiban yang sudah dimiliki, dana darurat, dan kemampuan membayar sampai cicilan benar-benar lunas.
PayLater seharusnya menjadi alat pembayaran/pembiayaan yang digunakan secara sadar, bukan cara untuk membuat barang yang sebenarnya belum mampu dibeli terasa seolah-olah terjangkau.